
Comment réduire les délais de clôture?
Pour accélérer votre clôture comptable sans perdre en fiabilité, préparez les travaux en amont, automatisez les tâches répétitives et concentrez les contrôles sur les risques significatifs.
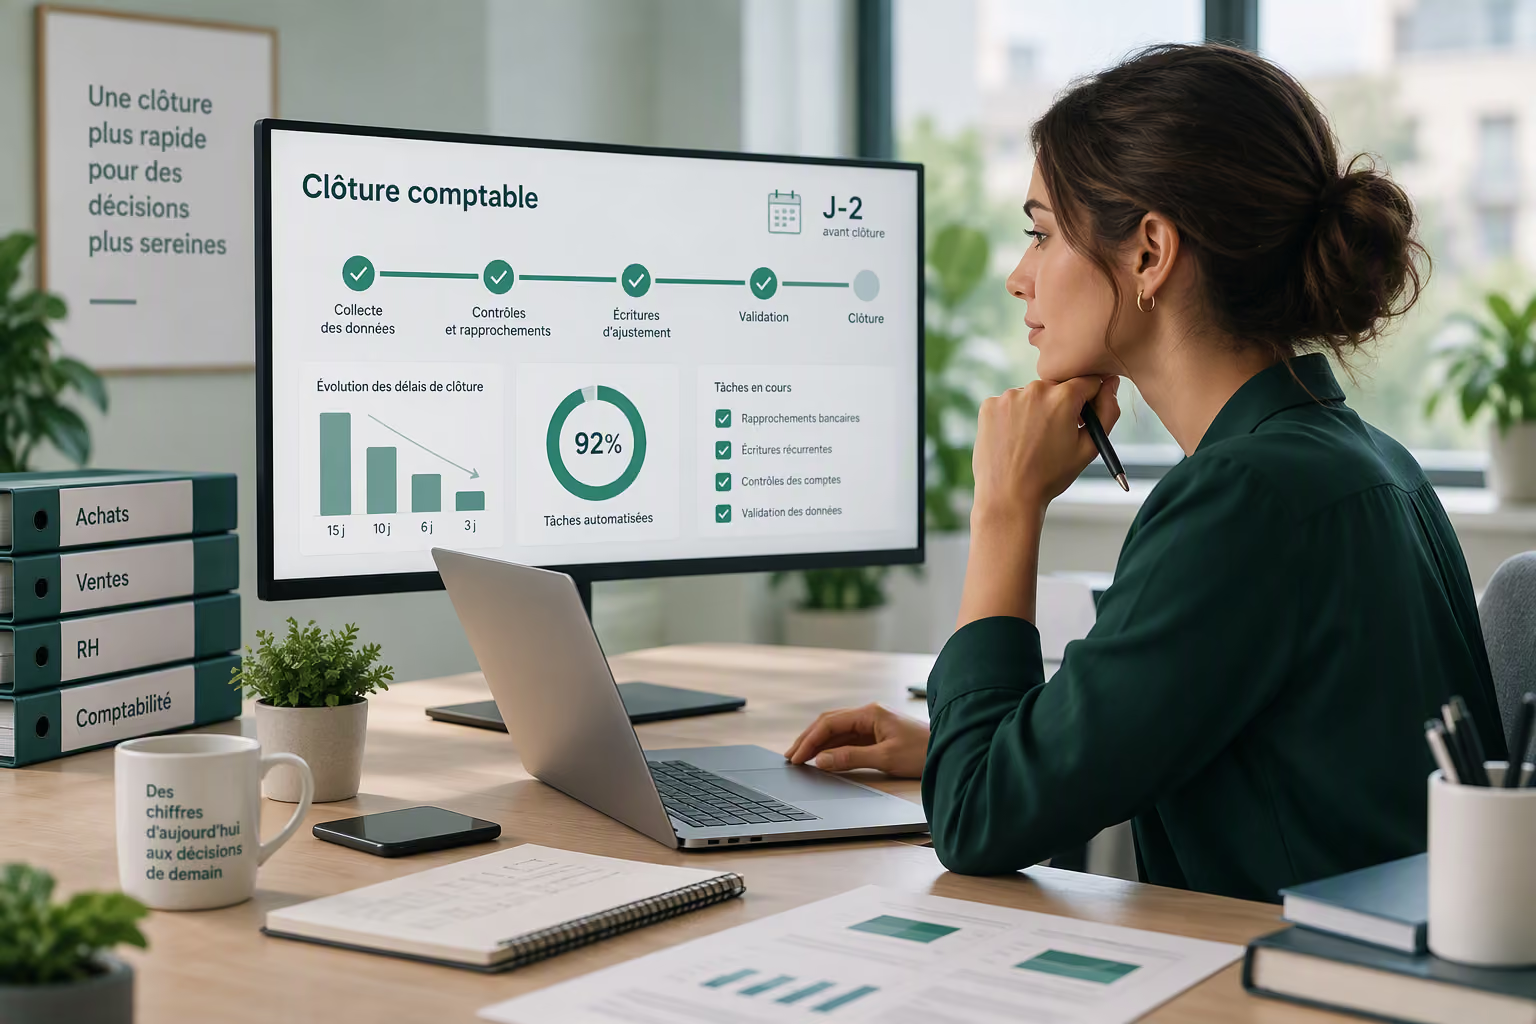
Comment réduire significativement vos délais de clôture comptable ?
Attendre plusieurs semaines pour connaître vos résultats limite votre capacité à réagir. Lorsque les chiffres arrivent tardivement, vous risquez de détecter trop tard une baisse de marge, une hausse des charges ou une tension de trésorerie.
La réduction des délais de clôture comptable ne repose pas sur une accélération générale des équipes. Elle exige surtout une meilleure organisation des travaux, des données disponibles plus tôt et des contrôles proportionnés aux risques.
Mesurez d’abord votre délai réel de clôture
Avant de modifier votre processus, identifiez précisément le temps nécessaire entre la fin de la période et la validation des comptes. Ce délai peut être exprimé en nombre de jours ouvrés : J+5 signifie, par exemple, que les comptes sont disponibles cinq jours ouvrés après la fin du mois.
Décomposez ensuite la clôture par étape : collecte des factures, rapprochements bancaires, contrôle des comptes, calcul des provisions, justification des soldes et production du reporting. Relevez la date de début, la date de fin, le responsable et les éventuels blocages de chaque tâche.
Cette analyse permet de repérer le véritable goulot d’étranglement. Il peut s’agir de factures reçues tardivement, de données commerciales incomplètes, de rapprochements manuels ou d’une validation qui dépend d’une seule personne. Sans ce diagnostic, vous risquez d’automatiser une tâche secondaire plutôt que de traiter la cause principale du retard.
Ne concentrez pas tous les travaux après la fin du mois
Une clôture rapide se prépare pendant la période comptable. Les rapprochements bancaires, le lettrage des comptes, le suivi des immobilisations et le contrôle des soldes fournisseurs peuvent être effectués régulièrement, sans attendre la date de clôture.
Mettez également en place une pré-clôture quelques jours avant la fin du mois. Elle permet d’identifier les factures manquantes, les opérations inhabituelles et les écarts à régulariser. Quand la période se termine, l’équipe ne traite plus l’ensemble des comptes : elle se concentre sur les derniers mouvements et les ajustements nécessaires.
Cette organisation réduit la charge de travail après la date d’arrêté et évite l’accumulation d’anomalies anciennes. Elle facilite aussi la clôture annuelle, puisque les comptes ont déjà été contrôlés tout au long de l’exercice.
Formalisez un calendrier partagé
La clôture implique souvent plusieurs intervenants : comptabilité, direction, responsables opérationnels, gestionnaires de paie et parfois expert-comptable. Si les responsabilités ne sont pas définies, chacun attend une information détenue par un autre service.
Construisez un calendrier précisant :
- la tâche à réaliser ;
- son responsable et son valideur ;
- la date limite ;
- les données nécessaires ;
- le niveau d’avancement ;
- le traitement prévu en cas d’information manquante.
Ce calendrier doit être identique d’un mois à l’autre. Vous pouvez le gérer dans un outil simple comme Microsoft Planner, Microsoft Lists ou votre logiciel de clôture, à condition que chaque tâche soit attribuée et visible. Un point court pendant la clôture suffit généralement pour traiter les blocages, sans multiplier les réunions.
Automatisez la collecte et les rapprochements
La saisie manuelle et la recherche de pièces consomment du temps tout en augmentant le risque d’erreur. La dématérialisation des factures, les flux bancaires automatisés et les règles d’affectation comptable permettent de réduire ces travaux répétitifs.
L’automatisation peut notamment concerner :
- l’importation des relevés bancaires ;
- les rapprochements entre factures et règlements ;
- les écritures récurrentes, comme les abonnements ou les loyers ;
- les amortissements ;
- les charges constatées d’avance ;
- l’envoi de demandes de validation ou de pièces manquantes.
Toutefois, un automatisme mal paramétré reproduit plus rapidement une erreur. Testez les règles sur un périmètre limité, documentez-les et contrôlez les exceptions. L’objectif n’est pas de supprimer toute intervention humaine, mais de réserver celle-ci aux opérations présentant un enjeu réel.
Définissez des règles pour les informations tardives
Attendre chaque facture manquante peut retarder toute la clôture. Fixez une date limite de réception et déterminez le traitement des documents reçus après cette échéance.
Lorsqu’une charge concerne la période mais que la facture n’est pas encore disponible, elle peut, si les conditions comptables sont réunies, être estimée et comptabilisée en facture non parvenue. La méthode de calcul doit être cohérente, justifiée et réexaminée à la période suivante.
Définissez aussi des seuils de signification adaptés à votre entreprise. Une différence de quelques euros ne doit pas mobiliser le même temps de recherche qu’un écart susceptible de modifier la marge ou le résultat. Ces seuils ne doivent cependant pas servir à ignorer des erreurs répétitives ou une anomalie révélant une faiblesse du contrôle interne.
Standardisez les dossiers de clôture
Chaque solde important doit être accompagné d’un justificatif identifiable : relevé bancaire, échéancier d’emprunt, état des créances, inventaire des stocks ou tableau des immobilisations. Utilisez une arborescence stable et une nomenclature uniforme afin que les pièces soient faciles à retrouver.
Préparez également une trame de justification indiquant le solde comptable, le document de référence, les écarts constatés et l’action à mener. Cette standardisation facilite la revue interne et les échanges avec l’expert-comptable ou le commissaire aux comptes.
Le dossier doit conserver une piste d’audit suffisante. Réduire le délai de clôture ne signifie pas réduire la qualité des preuves, mais éviter les recherches inutiles et les contrôles réalisés plusieurs fois.
Suivez la performance de votre processus
Mesurez le nombre de jours nécessaires pour clôturer, mais aussi la qualité du résultat obtenu. Un délai plus court n’est pas une réussite si les comptes doivent ensuite être corrigés à plusieurs reprises.
Vous pouvez suivre quatre indicateurs simples : délai de clôture, pourcentage de tâches terminées à temps, nombre d’écritures passées après validation et volume de pièces encore manquantes. Après chaque clôture, identifiez une ou deux causes de retard et attribuez une action corrective.
Si votre clôture intervient actuellement à J+15, visez d’abord un passage à J+10, puis à J+7. Une réduction progressive permet de sécuriser les méthodes et d’éviter de transférer la pression sur l’équipe.
Ce qu’il faut retenir
Pour réduire significativement vos délais de clôture, commencez par mesurer le processus, puis avancez les contrôles, automatisez les tâches répétitives et formalisez les responsabilités. La rapidité durable vient d’une meilleure qualité des données au fil de l’eau, et non d’un effort exceptionnel après chaque fin de mois.
PaDea Conseil vous accompagne dans l’organisation et la fiabilisation de vos clôtures comptables et de votre reporting financier.Prenez contact avec nous pour construire un processus plus rapide et mieux maîtrisé.
6. FAQ
Quel est le bon délai pour une clôture mensuelle ?
Il n’existe pas de délai universel. Pour une TPE ou une PME, une première cible comprise entre J+5 et J+10 ouvrés peut être pertinente, selon la complexité de l’activité, les outils disponibles et la qualité des données.
Peut-on clôturer si certaines factures ne sont pas arrivées ?
Oui, sous certaines conditions. Les charges rattachées à la période peuvent notamment faire l’objet d’une estimation justifiée et d’une facture non parvenue. La méthode doit être documentée et la régularisation contrôlée lors de la période suivante.
L’automatisation suffit-elle pour accélérer la clôture ?
Non. Elle apporte des gains si les données, les responsabilités et les règles comptables sont déjà maîtrisées. Sans organisation claire, elle peut accélérer la production d’erreurs ou rendre leur détection plus difficile.
Prêt à booster la performance financière de votre entreprise ?
Bénéficiez d'un diagnostic personnalisé et gratuit pour comprendre votre potentiel de développement.