
Contrôle interne: quelle utilité?
Le contrôle interne sécurise les opérations, fiabilise les comptes et réduit les risques d’erreur, de fraude ou de perte financière dans toutes les entreprises.
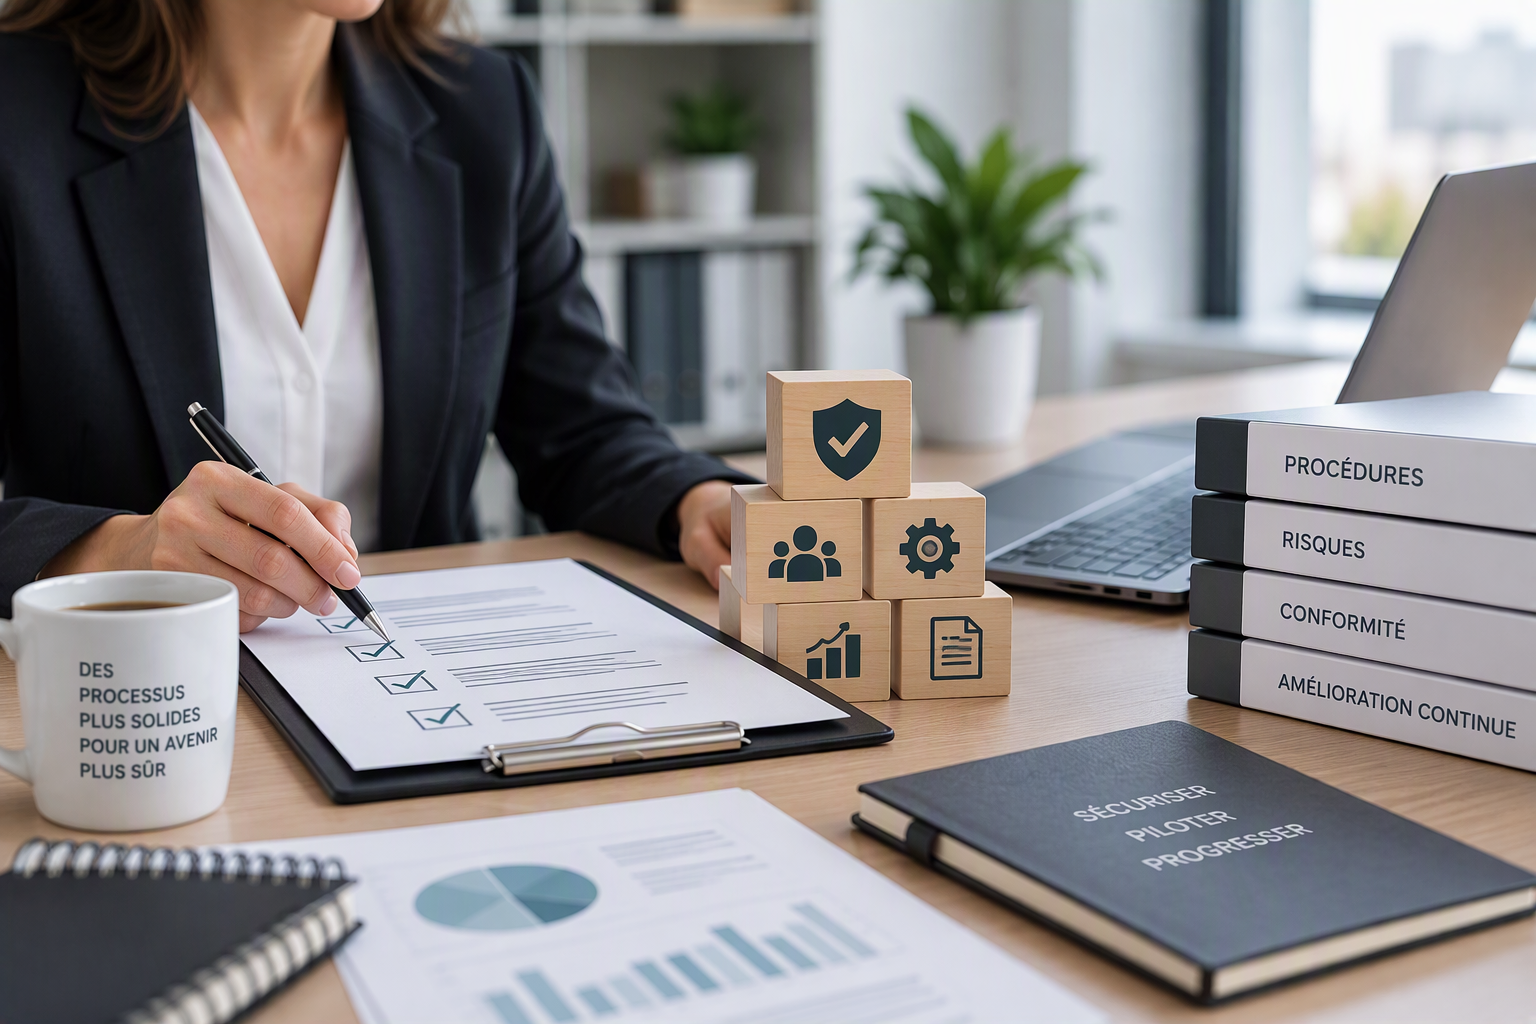
Contrôle interne : pourquoi est-il essentiel, quelle que soit la taille de votre entreprise ?
Le contrôle interne n’est pas réservé aux grands groupes disposant d’une direction financière structurée. Une TPE, une PME ou un cabinet libéral doit également protéger ses encaissements, ses paiements, ses données et ses obligations fiscales.
Quelques règles simples peuvent éviter une erreur de règlement, une facture comptabilisée deux fois ou une fraude au changement de coordonnées bancaires. Le contrôle interne doit donc être proportionné à votre organisation, mais jamais totalement absent.
Qu’est-ce que le contrôle interne ?
Le contrôle interne désigne l’ensemble des procédures, vérifications et responsabilités mises en place pour maîtriser les risques de l’entreprise. Il concerne aussi bien la facturation et les achats que la paie, la trésorerie, les stocks ou la sécurité des accès informatiques.
Concrètement, il répond à des questions simples : qui peut créer un fournisseur, valider une facture, modifier un RIB ou déclencher un virement ? Comment vérifier qu’une prestation a réellement été réalisée ? Qui contrôle que tous les services rendus ont bien été facturés ?
Son objectif n’est pas de supprimer tous les risques, ce qui serait impossible. Il vise à ramener ces risques à un niveau acceptable grâce à des règles adaptées et à des contrôles réguliers.
Pourquoi votre entreprise est-elle concernée ?
Dans une petite structure, la proximité entre les collaborateurs peut donner un sentiment de sécurité. Pourtant, le manque de séparation des tâches augmente le risque qu’une erreur passe inaperçue. La même personne peut parfois créer un fournisseur, enregistrer sa facture et préparer son paiement.
Le dirigeant reste également très exposé aux fraudes externes. Un message imitant un fournisseur ou un cadre peut demander le règlement urgent d’une facture ou la modification d’un compte bancaire. Sans procédure de contre-appel, un virement peut être envoyé vers un compte frauduleux.
Le contrôle interne protège donc l’entreprise, mais aussi les collaborateurs. Lorsqu’une procédure définit clairement qui prépare, vérifie et valide une opération, chacun connaît son rôle et peut démontrer les contrôles réalisés.
Quels sont les principaux risques à sécuriser ?
Le cycle fournisseurs constitue un premier point d’attention. Avant tout paiement, l’entreprise doit rapprocher la facture du bon de commande, du contrat ou de la preuve de livraison. Toute modification de coordonnées bancaires doit être confirmée auprès d’un contact connu, en utilisant un numéro déjà enregistré et non celui indiqué dans le message reçu.
Le cycle clients doit également être contrôlé. Il faut vérifier que toutes les prestations et livraisons ont été facturées, que les avoirs sont justifiés et que les retards de règlement font l’objet de relances. Une activité rentable peut rencontrer des difficultés si sa facturation est tardive ou incomplète.
En matière de trésorerie, les droits bancaires doivent être attribués avec prudence. Lorsque l’organisation le permet, une personne prépare les virements et une autre les valide. Les opérations bancaires sont ensuite rapprochées régulièrement avec la comptabilité.
Enfin, les accès aux logiciels doivent être nominatifs. Les anciens collaborateurs ne doivent plus pouvoir consulter la messagerie, la banque ou les outils comptables après leur départ. L’authentification multifacteur apporte une protection supplémentaire, notamment pour la banque en ligne et les boîtes de messagerie.
Les contrôles indispensables dans une petite entreprise
Une TPE ne peut pas toujours séparer toutes les fonctions. Elle peut néanmoins mettre en place des contrôles compensatoires, réalisés directement par le dirigeant ou par une personne indépendante de l’opération.
Un socle raisonnable comprend notamment :
- une validation des achats au-delà d’un montant défini ;
- un contrôle systématique des nouveaux fournisseurs et des changements de RIB ;
- une double validation des virements sensibles lorsque la banque le permet ;
- un rapprochement bancaire régulier ;
- une revue des factures impayées et des avoirs ;
- une vérification périodique des droits d’accès ;
- la conservation des justificatifs et des preuves de validation.
Les seuils doivent être adaptés à l’activité. Une entreprise peut, par exemple, imposer une validation du dirigeant pour tout engagement supérieur à 1 000 euros, puis une seconde validation bancaire au-delà de 5 000 euros. Ces montants sont des exemples, pas des normes : ils doivent tenir compte de votre volume de transactions et de votre trésorerie.
Comment mettre en place un contrôle interne simple ?
Commencez par recenser vos principaux processus : ventes, achats, paiements, paie, stocks, fiscalité et clôture comptable. Pour chacun d’eux, identifiez les erreurs ou fraudes susceptibles d’avoir les conséquences les plus importantes.
Définissez ensuite un contrôle précis pour chaque risque prioritaire. Il faut indiquer qui réalise l’opération, qui la vérifie, à quelle fréquence et avec quelle preuve. Une mention de validation dans le logiciel, un bon à payer ou un rapprochement signé permet de conserver une piste d’audit.
Formalisez ces règles dans des procédures courtes et accessibles. Une fiche d’une page sur la création des fournisseurs sera souvent plus efficace qu’un manuel trop complexe que personne ne consulte. Testez ensuite les contrôles sur quelques opérations pour vérifier qu’ils sont réellement appliqués.
Ce qu’il faut retenir
Le contrôle interne est utile dès la première facture, le premier salarié ou le premier accès bancaire confié à un collaborateur. Il repose sur des principes simples : répartir les responsabilités, vérifier les opérations sensibles, sécuriser les accès et conserver la preuve des contrôles.
Sa qualité dépend moins du nombre de procédures que de leur application effective. Un contrôle simple, compris et réalisé régulièrement protège davantage qu’une procédure complexe laissée de côté.
PaDea vous accompagne dans l’analyse de vos risques et la mise en place de procédures adaptées à votre organisation. Prenez contact avec nous pour sécuriser vos processus financiers et comptables.
6. FAQ
Le contrôle interne est-il obligatoire pour une TPE ?
Il n’existe pas un dispositif unique imposé à toutes les TPE. L’entreprise doit néanmoins respecter ses obligations comptables, fiscales, sociales et de sécurité. Des contrôles adaptés sont indispensables pour y parvenir et protéger ses ressources.
Qui doit être responsable du contrôle interne ?
Le dirigeant en porte la responsabilité globale. Les contrôles peuvent ensuite être répartis entre les responsables opérationnels, le service comptable et les autres personnes habilitées, avec l’appui éventuel de professionnels externes.
Par quel contrôle commencer dans une petite entreprise ?
Commencez par sécuriser les paiements : contrôlez les fournisseurs, confirmez séparément les changements de RIB, encadrez les droits bancaires et rapprochez régulièrement les comptes avec la comptabilité.
Prêt à booster la performance financière de votre entreprise ?
Bénéficiez d'un diagnostic personnalisé et gratuit pour comprendre votre potentiel de développement.