
Pourquoi mettre en place un contrôle de gestion sociale?
Le contrôle de gestion sociale transforme les données RH et de paie en indicateurs utiles pour maîtriser les coûts, anticiper les besoins et améliorer les décisions de l’entreprise.
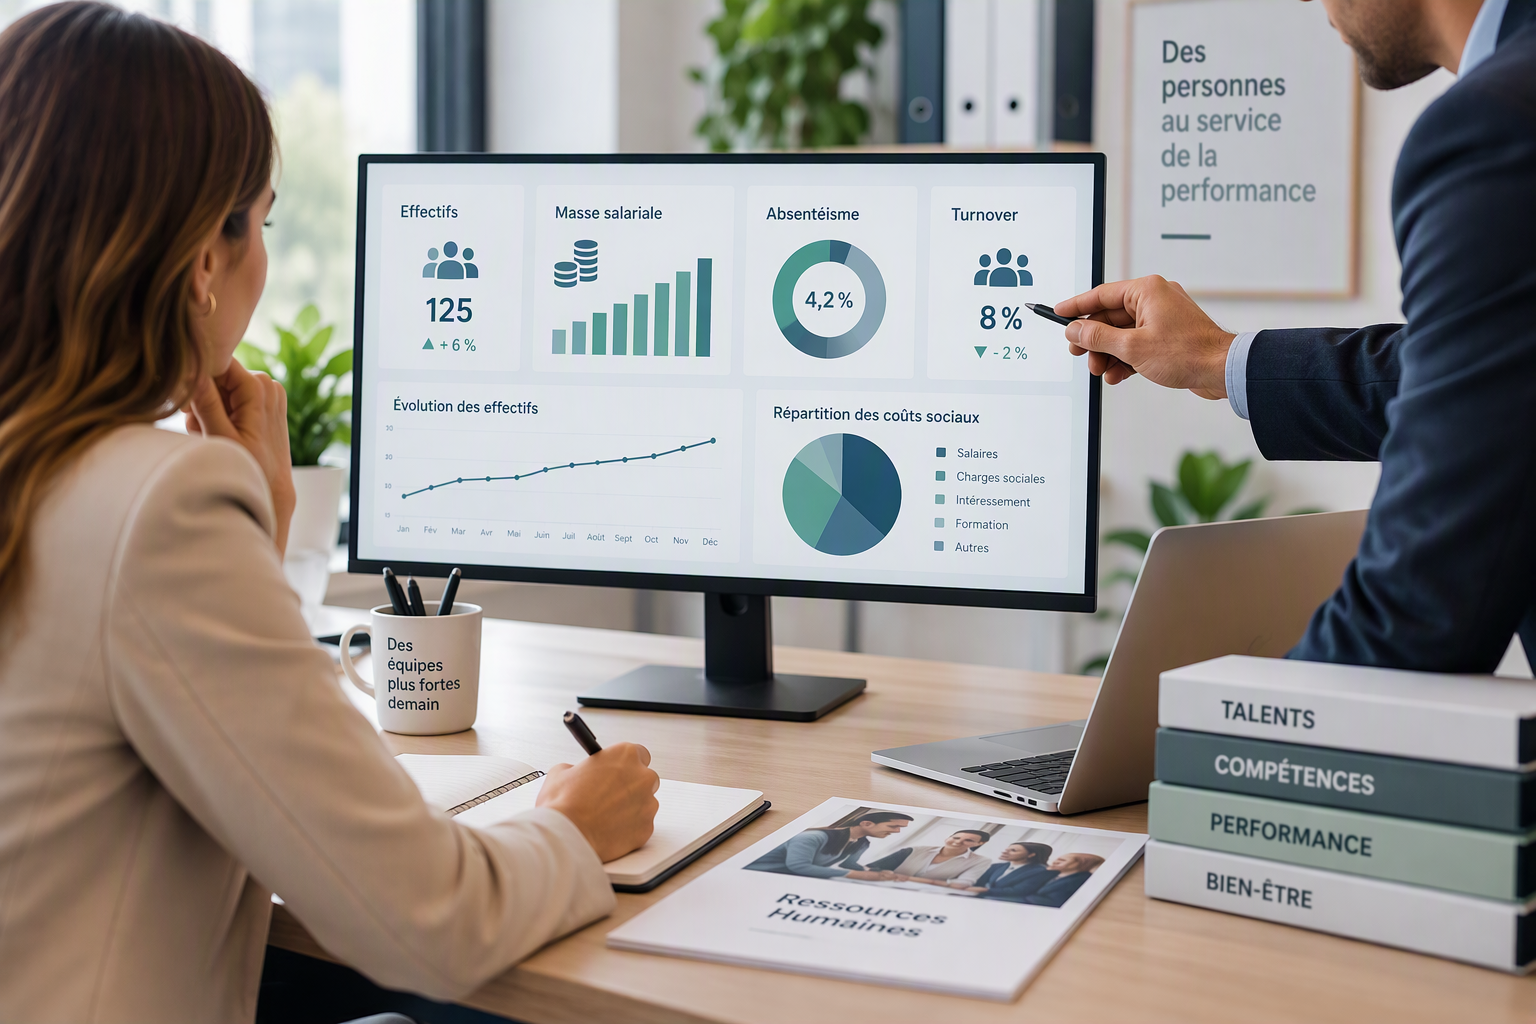
Pourquoi mettre en place un contrôle de gestion sociale dans votre entreprise ?
La masse salariale représente souvent l’un des premiers postes de dépenses d’une entreprise. Pourtant, son suivi se limite encore parfois au montant total des salaires comptabilisé chaque mois.
Le contrôle de gestion sociale permet d’aller plus loin. En rapprochant les données financières, sociales et opérationnelles, il vous aide à comprendre l’évolution de vos effectifs, à anticiper le coût de vos décisions RH et à détecter les écarts avant qu’ils ne fragilisent votre activité.
Qu’est-ce que le contrôle de gestion sociale ?
Le contrôle de gestion sociale consiste à collecter, fiabiliser et analyser les données relatives aux salariés et à leur coût. Il s’appuie notamment sur les informations issues de la paie, de la comptabilité, du suivi des temps et des outils de gestion des ressources humaines.
Son objectif n’est pas de contrôler individuellement les collaborateurs. Il vise à fournir au dirigeant une vision globale et chiffrée de la situation sociale de l’entreprise : évolution des effectifs, masse salariale, absentéisme, heures supplémentaires, recrutements, formation ou rotation du personnel.
Cette analyse complète le suivi financier traditionnel. Elle permet, par exemple, de comprendre si une augmentation des charges de personnel résulte d’un recrutement, d’une revalorisation des salaires, d’une hausse des heures supplémentaires ou d’un absentéisme nécessitant des remplacements.
Maîtriser et prévoir votre masse salariale
La masse salariale ne dépend pas uniquement des salaires bruts. Elle évolue également sous l’effet des cotisations patronales, primes, avantages, augmentations, entrées et sorties, congés, absences et heures supplémentaires.
Un budget social permet d’anticiper ces éléments sur plusieurs mois. Vous pouvez ainsi mesurer le coût réel d’un recrutement avant de vous engager. Un salaire brut mensuel de 3 000 euros ne représente pas le coût total du poste : il faut notamment intégrer les charges patronales, les éventuelles primes, les avantages, le matériel, les logiciels et les frais de recrutement.
Le contrôle de gestion sociale compare ensuite le budget au réalisé. Si la masse salariale dépasse les prévisions, l’analyse doit isoler les causes de l’écart afin de déterminer s’il est ponctuel ou durable. Cette distinction évite de prendre une décision générale à partir d’une variation temporaire.
Anticiper vos besoins en effectifs
Une croissance du chiffre d’affaires peut nécessiter de nouvelles compétences, mais un recrutement trop précoce pèse sur la trésorerie. À l’inverse, une équipe insuffisante peut entraîner des retards, une surcharge de travail et une dégradation de la qualité.
Le contrôle de gestion sociale rapproche donc les effectifs du niveau d’activité. Selon votre secteur, vous pouvez suivre le chiffre d’affaires par salarié, le nombre de dossiers traités, les heures facturables, le taux d’occupation ou le coût de personnel par unité produite.
Repérer les risques sociaux et organisationnels
Le taux d’absentéisme, la rotation du personnel et la fréquence des accidents du travail peuvent révéler des difficultés d’organisation. Une évolution inhabituelle mérite une analyse par période, service ou catégorie de poste, tout en respectant la confidentialité des données.
L’objectif consiste à rechercher les causes utiles à l’action. Une hausse des départs peut, par exemple, provenir de rémunérations peu compétitives, d’un manque de perspectives, de conditions de travail difficiles ou d’un processus d’intégration insuffisant.
Ces phénomènes ont également un coût financier : recrutement, formation, remplacement, perte temporaire de productivité et mobilisation des responsables. Les mesurer permet de comparer le coût de l’inaction avec celui d’une mesure corrective.
Quels indicateurs suivre ?
Le tableau de bord doit rester proportionné à la taille et aux enjeux de votre entreprise. Une TPE ou une PME peut commencer avec quelques indicateurs fiables :
- effectif moyen et équivalent temps plein ;
- masse salariale et coût total du personnel ;
- masse salariale rapportée au chiffre d’affaires ou à la marge ;
- taux d’absentéisme ;
- heures supplémentaires ;
- taux de rotation du personnel ;
- coût et délai des recrutements ;
- budget de formation et nombre d’heures réalisées.
Chaque indicateur doit avoir une définition stable, une source identifiable et une fréquence de mise à jour. Par exemple, le mode de calcul de l’absentéisme doit préciser les absences retenues et le nombre d’heures théoriquement travaillées. Sans méthode constante, les comparaisons entre deux périodes perdent leur intérêt.
Construire un tableau de bord réellement utile
Commencez par définir les décisions que vous souhaitez mieux préparer : recruter, réorganiser une équipe, négocier les rémunérations ou limiter le recours aux heures supplémentaires. Sélectionnez ensuite les indicateurs directement liés à ces décisions.
Le tableau de bord peut être mis à jour chaque mois pour les données de paie et d’effectifs. Une analyse trimestrielle plus approfondie permet ensuite d’examiner les tendances, les recrutements à venir et les écarts par rapport au budget.
Fiabiliser les données et protéger leur confidentialité
Le contrôle de gestion sociale utilise des informations sensibles. Les accès doivent être limités aux personnes autorisées et les analyses partagées avec la direction doivent, lorsque cela est possible, présenter des données agrégées.
Il faut également respecter les règles relatives à la protection des données personnelles, notamment le RGPD.
Enfin, la cohérence entre la paie, la comptabilité et les données RH doit être régulièrement contrôlée. Un indicateur calculé à partir de données incomplètes peut conduire à une mauvaise décision, même si sa présentation semble précise.
Ce qu’il faut retenir
Mettre en place un contrôle de gestion sociale vous permet de mieux prévoir votre masse salariale, d’anticiper vos recrutements et de comprendre les causes des écarts. La démarche doit rester simple : des données fiables, quelques indicateurs pertinents et des analyses directement reliées aux décisions de l’entreprise.
PaDea Conseil vous accompagne dans la construction de votre budget social et de tableaux de bord adaptés à votre organisation. Prenez contact avec nous pour mieux piloter vos coûts et vos enjeux humains.
6. FAQ
Le contrôle de gestion sociale est-il réservé aux grandes entreprises ?
Non. Une TPE ou une PME peut commencer avec quelques indicateurs simples, comme la masse salariale, les effectifs, l’absentéisme et les heures supplémentaires.
À quelle fréquence faut-il suivre les indicateurs sociaux ?
Un suivi mensuel est pertinent pour la masse salariale, les effectifs et les absences. Une analyse trimestrielle permet d’étudier les tendances et d’ajuster les prévisions.
Quelle différence entre contrôle de gestion sociale et ressources humaines ?
Les ressources humaines organisent notamment le recrutement, la formation et l’administration du personnel. Le contrôle de gestion sociale mesure leurs effets financiers et opérationnels afin d’éclairer les décisions.
Prêt à booster la performance financière de votre entreprise ?
Bénéficiez d'un diagnostic personnalisé et gratuit pour comprendre votre potentiel de développement.